간병인보험은 요즘 상담할 때 관심을 많이 받는 보험 중 하나입니다.
그런데 2026년 10월 KB손해보험에서 기존 간병인사용일당과 구조가 다른 365일 간병인사용일당이 나왔습니다.
가장 눈에 띄는 것은 역시 이름 그대로 기존 180일에서 365일까지 보장기간이 확대됐다는 점인데요.
그렇다고 모든 부분이 좋아진 것은 아닙니다.
① 간병인사용일당 최대 20만원 가입 가능
② 1회 입원당 보장기간 365일
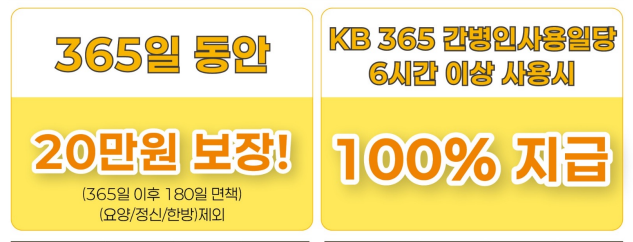
③ 100% 지급기준 8시간 → 6시간
④ 반대로 6시간 미만 사용은 보장하지 않는 구조
여기에 보장하는 병원의 범위도 달라졌기 때문에 기존 간병인보험과 어떤 차이가 있는지 하나씩 비교해보겠습니다.
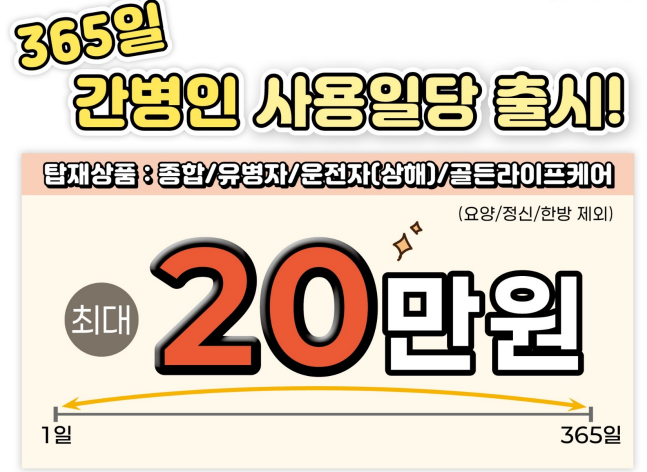
간병인사용일당 20만원까지 가능
이번 상품에서 먼저 눈에 띄는 것은 간병인사용일당 가입금액입니다.
가입조건에 따라 최대 20만원까지 설정할 수 있는 구조가 나왔습니다.
기존에는 가입할 수 있는 한도가 10만원 또는 15만원 수준으로 제한되는 경우가 있었는데, 이번에는 가입가능 조건을 충족한다면 20만원까지 확인해볼 수 있게 된 것입니다.
연령, 직업, 건강상태, 기존 가입금액, 상품 및 인수기준 등에 따라 실제 가입 가능한 금액은 달라질 수 있습니다.
보험료도 기존 구조와 단순 비교하면 높아질 수 있기 때문에 20만원이라는 가입한도만 보고 판단하기보다는 실제 필요한 간병비와 보험료를 같이 비교하는 것이 좋습니다.
가장 큰 변화, 180일에서 365일로
이번 변경에서 가장 눈에 띄는 부분입니다.
기존 KB 간병인사용일당 중에는 1회 입원당 180일 한도로 보장하는 구조가 있습니다.
실제로 현재 KB손해보험 홈페이지에 공개된 기존 간병인사용 질병·상해입원일당에서도 1회 입원당 180일 한도가 확인됩니다.
반면 이번 365일 간병인사용일당은 하나의 보험으로 최대 365일까지 보장하는 구조입니다.
1회 입원당 180일
신규 365일 간병인사용일당
1회 입원당 365일
장기간 입원하면서 간병인을 사용하는 상황을 생각하면 보장기간 자체가 길어진 것은 분명한 장점입니다.
다만 기존에도 180일까지 보장하는 보험과 181일 이후를 보완하는 보험을 조합해 장기간을 준비하는 설계가 가능했던 경우가 있었기 때문에,
365일이라는 숫자 하나만으로 기존 보험보다 무조건 좋다고 판단할 필요는 없습니다.
보장되는 병원의 범위는 축소
보장기간은 길어졌지만 반대로 꼭 확인해야 하는 부분도 있습니다.
바로 어떤 병원에서 간병인을 사용했는가입니다.
기존 간병인사용일당에서는 요양병원을 제외한 병원·의원을 대상으로 하고, 요양병원은 별도의 간병인사용일당을 통해 준비할 수 있는 구조가 있었습니다.
그런데 이번 신규 보장에서는 정신병원과 한방병원까지 제외되는 구조가 추가됐습니다.
| 병원 구분 | 신규 일반 간병인사용일당 |
|---|---|
| 일반 병원·의원 | 보장대상 확인 |
| 요양병원 | 제외 요양병원 관련 보험 별도 확인 |
| 정신병원 | 제외 |
| 한방병원 | 제외 |
실제 입원한 의료기관이 약관에서 정한 보장대상 병원에 해당하는지를 함께 확인해야 합니다.
보험금 지급기준도 달라졌습니다
이번 변경에서 개인적으로 가장 주의해서 볼 부분은 간병인을 하루 몇 시간 사용했는가입니다.
기존 구조에서는 간병인 사용시간에 따라 100% 또는 50%를 지급하는 방식이 있었는데요.
신규 365일 간병인사용일당에서는 기준이 상당히 단순해졌습니다.
→ 가입금액의 100% 지급
→ 지급하지 않음
예를 들어 하루 가입금액이 20만원이라고 가정해보겠습니다.
| 간병인 사용시간 | 신규 보험금 예시 |
|---|---|
| 8시간 | 20만원 |
| 7시간 | 20만원 |
| 6시간 | 20만원 |
| 5시간 | 0원 |
즉 6시간 이상 사용한다면 유리해졌지만, 6시간을 채우지 못한다면 보험금이 발생하지 않는 구조입니다.
평소 간병인을 하루 종일 사용한다면 큰 문제가 아닐 수 있지만, 입원 첫날이나 퇴원하는 마지막 날에는 간병시간이 짧아질 수 있기 때문에 이 부분은 꼭 기억해둘 필요가 있습니다.
기존 간병인사용일당과 무엇이 달라졌을까?
| 구분 | 기존 보장 | 신규 365일 보장 |
|---|---|---|
| 보장일수 | 180일 | 365일 |
| 일반 보장 제외 병원 | 요양병원 등 약관상 제외대상 | 요양병원·정신병원·한방병원 등 약관상 제외대상 |
| 8시간 이상 | 100% | 100% |
| 6시간 이상~8시간 미만 | 50% | 100% |
| 6시간 미만 | 50% | 미보장 |
| 100% 지급 기준 | 8시간 이상 | 6시간 이상 |
| 기준시간 미달 | 가입금액의 50% | 미보장 |
| 신규 일반가입 감액 | 가입유형에 따라 확인 | 감액 없음 |
| 유병자 가입 | 가입유형별 확인 | 가입 후 1년간 50% 여부 확인 |
좋아진 점
180일 → 365일
100% 지급기준 8시간 → 6시간
가입조건에 따라 최대 20만원 확인 가능
아쉬운 점
6시간 미만 → 보험금 없음
정신병원·한방병원 등 제외되는 의료기관 확대
따라서 단순히 “365일이니까 무조건 좋아졌다”고 보기에는 애매합니다.
기존에 KB 간병인보험 10만원이 있다면?
오히려 이번 변경에서 눈여겨볼 부분은 따로 있습니다.
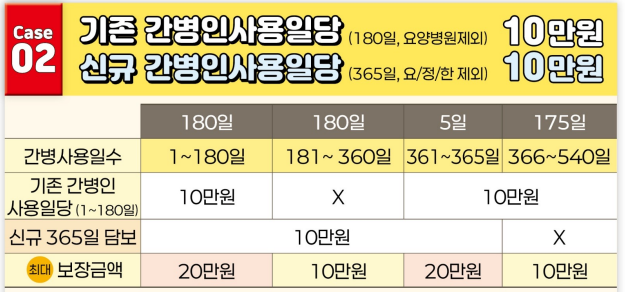
기존에 KB 간병인사용일당을 10만원 정도 가입해두고 추가 가입이 제한됐던 분들입니다.
신규 가입기준에서 기존 계약과 합산해 추가 가입이 가능한 경우라면 부족했던 간병인사용일당을 보완할 수 있기 때문입니다.
기존 KB 간병인사용일당 10만원
+
신규 가입 가능금액 10만원
=
합산 20만원
따라서 이미 간병인보험이 있다는 이유만으로 새로운 보험을 무조건 가입하거나, 반대로 기존 보험이 있으니 확인할 필요가 없다고 생각할 필요도 없습니다.
기존 가입금액 + 현재 추가 가능한 금액을 먼저 확인해보는 것이 좋습니다.
KB 365일 간병인사용일당, 기존보다 좋아졌을까?
전체적으로 보면 장점과 단점이 상당히 명확합니다.
가장 큰 장점은 하나의 보험으로 365일까지 보장할 수 있고, 100% 보험금을 받을 수 있는 간병시간도 8시간에서 6시간으로 짧아졌다는 것입니다.
반대로 6시간을 채우지 못하면 기존처럼 50%를 받는 것이 아니라 보험금이 없다는 점은 분명한 단점입니다.
보장대상 의료기관의 범위도 함께 확인해야 합니다.
① 최대 보장기간 365일
② 100% 지급기준 6시간 이상
③ 6시간 미만 미보장
④ 요양병원뿐 아니라 정신병원·한방병원 등 제외대상 확인
⑤ 가입조건에 따라 최대 20만원 확인 가능
⑥ 기존 가입자도 추가 가입이 가능한지 합산 가입한도 확인
결국 이번 변경을 무조건 좋아졌다거나 나빠졌다고 볼 필요는 없습니다.
장기간 간병인을 사용할 가능성을 중요하게 생각한다면 365일 보장은 장점이 될 수 있고, 짧은 시간 간병인을 사용하는 상황까지 중요하다면 6시간 미만 미보장 조건은 아쉬울 수 있습니다.
특히 기존 KB 간병인사용일당을 가지고 있다면 바로 정리하기보다는 기존 보장의 지급기준과 신규 365일 보장을 나란히 비교한 뒤 부족한 금액만 추가할 수 있는지 확인하는 것이 좋겠습니다.
※ 실제 가입 가능금액과 보험료, 감액기간, 보장대상 의료기관, 기존 계약과의 합산한도는 가입시점의 상품 및 인수기준과 개별 계약조건에 따라 달라질 수 있습니다.