KB손해보험 암주요치료비 Ⅲ 및 Ⅱ 차이점과 항암호르몬치료 보장 비교
최근 암보험 시장에서 가장 주목받는 담보는 암주요치료비입니다. 암 진단비가 일시금으로 지급된다면, 암주요치료비는 수술, 방사선, 약물 등 실제 치료 행위가 발생할 때마다 매년 반복 지급되어 장기 치료에 매우 효과적입니다. KB손해보험은 이를 두 가지 형태로 운영하고 있는데, 특히 항암호르몬약물치료의 보장 여부에 따라 Ⅲ형과 Ⅱ형으로 구분됩니다. 각 특약의 상세한 차이점과 나에게 맞는 선택법을 분석해 드립니다.
1. 암주요치료비 Ⅲ 및 Ⅱ 핵심 구조 비교
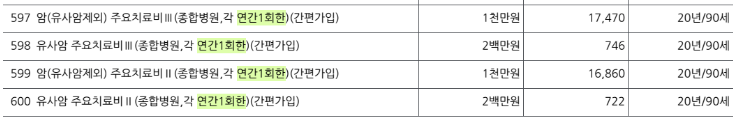
두 특약의 가장 큰 차이점은 보장 범위와 가입 한도에 있습니다.
- 암주요치료비 Ⅲ: 암수술, 항암방사선, 항암약물치료와 더불어 항암호르몬약물치료를 가입금액의 30% 수준으로 보장합니다. 보장 범위가 가장 넓은 형태입니다.
- 암주요치료비 Ⅱ: 기본적인 암수술 및 항암치료는 동일하게 보장하지만, 항암호르몬약물치료 항목이 완전히 제외된 구조입니다.
- 가입 한도 차이: 설계 기준에 따라 상이할 수 있으나, 일반적으로 Ⅲ형은 최대 3,000만원까지 한도가 열리는 사례가 많은 반면 Ⅱ형은 1,000만원 내외로 제한되는 경우가 많습니다.

2. 항암호르몬약물치료 보장의 중요성
항암호르몬치료는 암세포의 성장에 영향을 주는 호르몬을 차단하거나 조절하여 암을 치료하는 방식입니다.
- 대상 암종: 유방암이나 전립선암은 호르몬의 영향을 많이 받기 때문에 호르몬 약물치료가 필수적인 경우가 많습니다.
- 장기 치료의 특성: 호르몬 치료는 수년에 걸쳐 장기간 진행되는 경우가 많아, 반복 지급되는 암주요치료비 특약에서 해당 항목이 포함되어 있는지 여부가 매우 중요합니다.
- 보장 비율: Ⅲ형을 선택할 경우 주 치료비의 30%를 인정받을 수 있으므로, 여성이나 남성 특정 암 대비를 목적으로 한다면 Ⅲ형이 유리합니다.
3. 보험료 차이와 가성비 분석
보장 범위에 차이가 있음에도 불구하고 두 특약 사이의 보험료 격차는 생각보다 크지 않습니다.
- 미미한 보험료 차이: 실제 설계 예시를 살펴보면 Ⅲ형과 Ⅱ형의 월 보험료 차이는 천 원 미만인 경우가 많습니다.
- 선택의 메리트: 적은 금액 차이로 호르몬 치료 보장과 더 높은 가입 한도를 확보할 수 있다는 점에서 대다수의 설계 사례에서는 Ⅲ형 선택의 선호도가 높습니다.
- 효율적인 구성: 보험료를 극단적으로 낮추어야 하는 상황이 아니라면, 보장의 사각지대를 최소화하는 방향으로 설계하는 것이 합리적입니다.
4. 가입 전 반드시 확인해야 할 체크리스트
암주요치료비 특약은 상품별, 시기별로 심사 기준이 변동될 수 있습니다.
- 연간 지급 횟수: 각 항목별로 연 1회 지급되는 구조이므로, 본인의 치료 플랜과 맞는지 확인해야 합니다.
- 면책 및 감액 기간: 가입 후 일정 기간 내 사고 발생 시 보장 금액이 줄어들거나 지급되지 않는 기간을 체크하십시오.
- 기존 담보 중복 확인: 이미 항암방사선약물치료비 등 유사한 담보를 보유하고 있다면 전체적인 보장 한도를 고려하여 적정 금액을 설정해야 합니다.
5. 결론: 보장 범위를 우선한다면 Ⅲ형 선택 권장
결론적으로 KB손해보험의 암주요치료비 Ⅲ형은 Ⅱ형의 상위 호환 버전이라고 볼 수 있습니다. 호르몬 치료 보장이 추가되고 가입 한도가 넉넉함에도 보험료 부담이 크지 않기 때문입니다.
특히 유방암이나 전립선암 등의 가족력이 있거나 해당 질환을 중점적으로 대비하고 싶은 분들에게는 Ⅲ형이 필수적입니다. 반면, 단순 암수술이나 직접적인 항암 치료비에만 집중하고 보험료를 최소화하고 싶다면 Ⅱ형이 대안이 될 수 있습니다. 본인의 건강 상태와 가족력, 예산을 종합적으로 고려하여 전문가와 상의 후 최종 결정하시길 바랍니다.