심혈관질환 종류별 특징 및 효율적인 보험 보장 설계 가이드
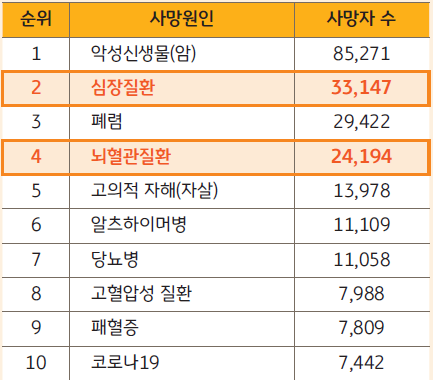
심장질환은 국내 사망 원인 2위를 차지할 만큼 치명적이며 고령화 사회로 진입함에 따라 발병 빈도가 급격히 높아지고 있습니다. 심장은 우리 몸의 엔진 역할을 수행하며 전신에 혈액을 공급하기 때문에 단 몇 분의 골든타임이 생사를 결정짓습니다. 심혈관질환의 주요 분류와 치료 흐름에 맞는 보험 구성 전략을 상세히 분석해 드립니다.
1. 심혈관질환의 주요 4가지 분류와 증상
심장질환은 단순히 혈관 문제에 국한되지 않고 다양한 원인에 의해 발생합니다.
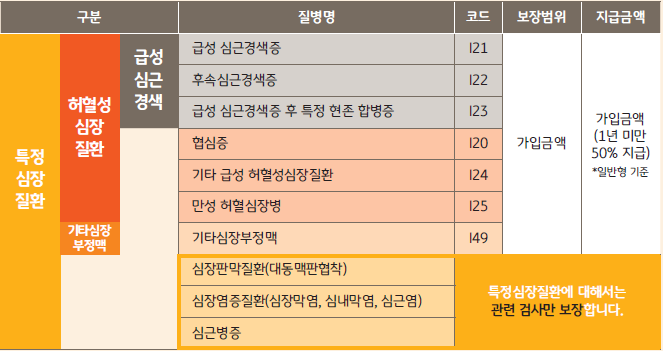
- 혈관질환: 협심증은 관상동맥이 좁아져 흉통을 유발하며 급성심근경색은 혈류가 완전히 차단되어 심장 근육이 괴사하는 돌연사의 주범입니다.
- 박동질환(부정맥): 심장의 전기 신호 전달 체계에 이상이 생겨 맥박이 불규칙해지는 질환입니다. 심방세동과 같은 부정맥은 뇌졸중 합병증 위험을 높입니다.
- 판막질환: 심장 내 판막이 제대로 열리지 않거나 닫히지 않아 혈류 장애를 일으키며 호흡곤란과 부종을 동반합니다.
- 염증 및 기타 질환: 감염이나 자가면역 반응으로 인해 심장 근육에 염증이 생기는 심근염 등이 여기에 해당합니다.
2. 치료 방식에 따른 관혈 및 비관혈 수술의 이해
심장질환 치료는 환자의 상태에 따라 가슴을 여는 수술이나 혈관을 통한 시술로 나뉩니다.
- 관혈 수술: 환부를 직접 절개하여 시행하는 관상동맥우회술, 인공판막치환술 등이 대표적입니다. 치료 강도가 높고 회복 기간이 깁니다.
- 비관혈 시술: 혈관을 통해 카테터를 삽입하는 방식으로 스텐트 삽입술, 풍선확장술, 고주파절제술 등이 있습니다. 최근에는 고령 환자를 위해 가슴을 열지 않는 경피적대동맥판치환술(TAVI)도 활발히 시행됩니다.
- 치료 비용의 특성: 최신 시술 장비와 재료를 사용하는 비관혈 시술은 비급여 비중이 높을 수 있어 이에 대한 충분한 보장 준비가 필요합니다.
3. 심혈관질환 보험 보장 범위의 변천과 확장
과거의 보험은 보장 범위가 매우 좁았으나 최근에는 폭넓은 범위를 담보하는 상품이 주를 이룹니다.
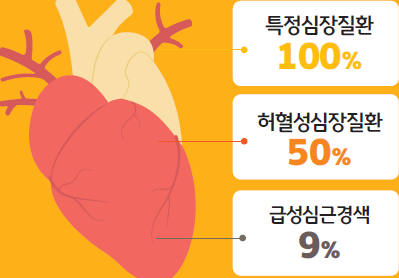
- 급성심근경색증: 가장 협소한 범위로 전체 심장질환의 약 10% 내외만 보장하므로 주의가 필요합니다.
- 허혈성심장질환: 협심증까지 포함하는 범위로 오랫동안 표준적인 보장 범위로 여겨져 왔습니다.
- 특정 심장질환 및 부정맥 보장: 최근에는 허혈성을 넘어 부정맥(I49), 심부전(I50), 빈맥 등을 모두 포함하는 특정 심장질환 진단비로 보장 범위가 확장되는 추세입니다.
4. 치료 흐름에 맞춘 보험 설계 체크리스트
실질적인 치료비 부담을 줄이기 위해서는 진단비 단일 구성보다는 단계별 보장이 결합된 구조가 유리합니다.
- 진단 단계: 부정맥과 협심증을 모두 포함하는 광범위한 진단비를 설정하십시오.
- 치료 및 수술 단계: 관혈과 비관혈 수술비를 각각 가입하여 반복적인 스텐트 시술 등에 대비해야 합니다.
- 회복 및 후유 단계: 심장질환은 급성기 치료 후 중환자실 입원이나 재활 치료가 동반되는 경우가 많으므로 중환자실 입원 일당과 후유장해 담보를 보완하는 것이 좋습니다.
- 혈전용해 및 응급 처치: 응급실 내원 진료비나 혈전용해치료비 담보를 포함하면 초기 대응 비용을 충당할 수 있습니다.
5. 결론: 진단비와 수술비의 균형 잡힌 혼합 설계
심혈관질환은 한 번의 치료로 끝나지 않고 재발 위험이 높다는 특징이 있습니다. 따라서 처음 가입할 때 진단비만 크게 넣기보다는 매회 지급되는 수술비와 시술비 담보를 적절히 혼합하는 것이 장기적으로 유리합니다.
특히 본인이 가입한 보험이 아주 오래된 계약이라면 보장 범위가 급성심근경색증에만 머물러 있지 않은지 반드시 점검해 보십시오. 최신 의료 기술의 혜택을 온전히 누리면서 경제적 부담을 덜기 위해서는 현재의 의료 트렌드를 반영한 넓은 범위의 심장 질환 보장 체계를 구축하시길 권장드립니다.