메리츠화재 암진단및치료비 보험 비급여 암통합치료비 보장 및 약관 분석
암 보험의 트렌드가 진단비 중심에서 치료비 중심으로 변화하고 있습니다. 메리츠화재에서 새롭게 선보인 암진단및치료비 특약은 암 진단비라는 기초 공사에 비급여 치료비라는 실질적인 방어막을 하나로 묶은 결합형 보장입니다. 기존의 복잡한 특약 구성을 단순화하면서도 꼭 필요한 보장을 담은 것이 특징입니다.
1. 암진단비와 암통합치료비의 결합 구조
이 특약의 가장 큰 장점은 암진단비와 암통합치료비3 담보를 하나의 라인에서 구성할 수 있다는 점입니다.
- 구성 방식: 암 진단 시 지급되는 정액 진단비에 특정 비급여 치료비를 더한 형태입니다.
- 비용 효율: 전체 치료비를 보장하는 방식이 아니라 비급여 항목으로 범위를 좁혔기 때문에, 암주요치료비 담보보다 보험료 부담이 훨씬 적습니다.
2. 비급여 및 전액본인부담 중심의 보장 설계
암 치료 중 가장 경제적 타격이 큰 부분은 건강보험 혜택을 받지 못하는 비급여 항목입니다.
- 보장 대상: 비급여 및 전액본인부담 급여 항목을 집중적으로 보장합니다.
- 산정특례 제외 항목 대비: 산정특례 혜택을 받지 못해 환자가 비용의 100%를 부담해야 하는 고가 치료 시점에 보험금이 지급되도록 설계되어 체감 보장 효과가 큽니다.
3. 암통합치료비3 보장 항목 및 지급 기준
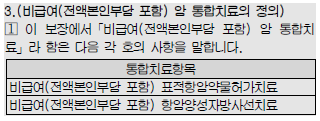
보장되는 치료는 모든 암 치료가 아닌 약관에서 정한 특정 비급여 치료로 제한됩니다.
- 표적항암약물허가치료: 식약처 허가 범위 내에서 비급여로 시행되는 표적 치료를 보장합니다.
- 항암양성자방사선치료: 고가의 장비가 필요한 양성자 치료 중 비급여 항목을 보장합니다.
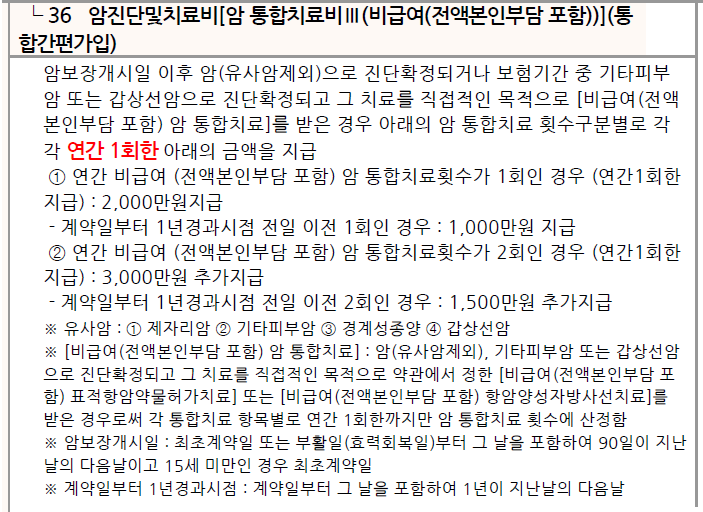
위의 두 항목은 각각 연간 1회 한도로 횟수를 산정하여 지급됩니다.
4. 약관상 유사암 구분 및 연간 기준 주의사항
가입자가 가장 혼동하기 쉬운 부분은 보장되는 질병의 범위와 기간 계산 방식입니다.
- 암의 범위: 일반 암과 유사암 중 갑상선암, 기타피부암은 동일한 보장 흐름을 따릅니다. 다만, 제자리암이나 경계성종양(D코드)은 해당 특약 보장에서 제외될 수 있으므로 주의가 필요합니다.
- 연간의 정의: 연간 1회 한도에서 기준이 되는 시작점은 암 진단일이 아니라 보험 계약일입니다. 계약일로부터 매 1년 주기로 보장 한도가 복원됩니다.
5. 보험료 예시 및 가성비 체크
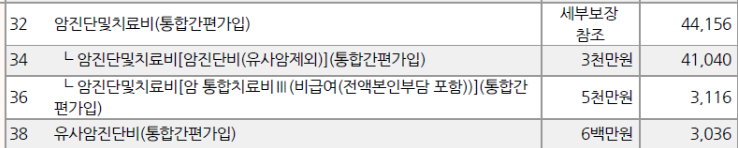
50세 여성 비갱신형 20년납 기준, 암진단비 3,000만원의 보험료가 4만원대라면 암통합치료비 비급여 부분 5,000만원 가입금액의 보험료는 3,000원 수준으로 매우 저렴합니다.
이처럼 소액의 추가 비용으로 고액의 비급여 치료비 리스크를 대비할 수 있다는 점이 이 상품의 핵심 셀링 포인트입니다.
6. 결론: 암진단비에 비급여 보장을 가볍게 더하는 전략
메리츠화재 암진단및치료비 보험은 암 진단비만으로는 부족함을 느끼지만, 고가의 암주요치료비를 풀세트로 가입하기에는 예산이 부담스러운 분들에게 최적의 대안입니다.
광범위한 치료비를 모두 커버하기보다는 실제 환자 부담이 가장 큰 비급여 표적항암 및 양성자 치료에 집중함으로써 실속 있게 암 보장을 완성할 수 있는 구조입니다.