한화손해보험 스트레스 관련특정정신질환 진단비 A·B 완벽 정리
바쁜 현대 사회에서 마음의 병은 더 이상 남의 일이 아닙니다. 특히 수면무호흡이나 우울증, 공황장애는 누구나 겪을 수 있는 흔한 질환이 되었습니다. 한화손해보험에서는 이러한 정신질환을 경증(A)과 중증(B)으로 나누어 보장하고 있습니다.
1. 한화손해보험 정신질환 진단비 핵심 비교
두 담보는 묶음으로 가입해야 하며, 보장 금액과 질병 코드에서 명확한 차이가 있습니다.
| 구분 | 스트레스 관련 특정정신질환 A | 스트레스 관련 특정정신질환 B |
| 보장 성격 | 경증 및 다빈도 질환 중심 | 상대적 중증 질환 중심 |
| 가입 금액 | 20만 원 | 100만 원 |
| 보험료(40세 여) | 약 600원 수준 | 약 300원 수준 |
| 갱신 주기 | 3년 갱신형 | 3년 갱신형 |
| 보장 횟수 | 최초 1회 한정 | 최초 1회 한정 |
2. 진단비 A: 흔히 겪는 수면 및 공황장애 보장
A 진단비는 가입 금액은 작지만, 우리가 일상에서 접할 확률이 높은 질병코드들을 대거 포함하고 있습니다. 특히 수면무호흡이나 외상후스트레스장애(PTSD) 등이 포함되어 있어 활용도가 높습니다.
| 분류 | 대상 질병 및 특징 | 질병코드(KCD) |
| 수면장애 | 수면무호흡, 과다수면, 발작수면 | G47.1, G47.3, G47.4, F51.1 |
| 식사장애 | 비전형적 신경성 식욕부진 및 폭식증 | F50.1, F50.3 |
| 기타 정신 | 우울증, 공황장애, 광장공포증, 강박장애, PTSD | F32, F40.0, F41.0, F43.1, F42 |
3. 진단비 B: 재발성 우울장애 등 중증 보장
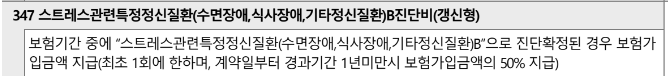
B 진단비는 A보다 범위는 좁지만 진단 시 100만 원이라는 상대적으로 큰 금액을 지급합니다. 단순 우울증이 아닌 ‘재발성’ 질환이나 신경성 식욕부진 등 적극적인 치료가 필요한 코드를 담고 있습니다.
4. 가입 전 반드시 체크해야 할 포인트
정신질환 진단비는 가성비가 좋은 담보 중 하나이지만, 가입 전 다음 사항을 숙지해야 합니다.
- 3년 갱신형의 특성: 초기에 보험료가 매우 저렴(총합 1,000원 미만)하지만, 3년마다 보험료가 변동됩니다. 30~40대 활동기에 보험료가 높게 책정될 수 있습니다.
- 급여/비급여 여부: 대부분의 진단비는 진료비 세부내역서상 ‘진단 확정’만으로 지급되지만, 정확한 청구 기준은 금융감독원 보험다모아를 통해 확인하는 것이 좋습니다.
- 기록 관리: 정신건강의학과 진료 기록은 향후 보험 가입 시 고지의무에 영향을 줄 수 있으므로, 전문가와의 상담을 통해 전략적으로 구성하는 것이 현명합니다.

결론: 현대인을 위한 최소한의 ‘마음 보험’
한화손해보험의 특정정신질환 진단비는 고액의 보장을 노리기보다는, 마음의 병이 생겼을 때 검사비나 초기 치료비 정도를 보전받는다는 목적으로 가입하기에 적합합니다. 질병코드 F32(우울증)나 F41.0(공항장애) 등은 현대인에게 매우 흔하므로, 부담 없는 보험료 내에서 구성을 고려해 볼 만합니다.
더 상세한 질병 코드 분류 체계가 궁금하시다면 건강보험심사평가원의 질병 정보 서비스를 참고해 보시기 바랍니다.
🔗 함께 보면 좋은 보험 가이드 (내부 링크)
- 뇌 관련 질환 대비: 뇌혈관 질환 주요 치료비 및 보장 범위 자세히 보기
- 심혈관 질환 진단: 부정맥부터 심부전까지, 심혈관 질환 진단비 준비법
- 보장 범위 최적화: 뇌 관련 질환 진단비 특약 보장 범위 및 효율적인 구성