흥국생명 생활비 주는 종신보험 암진단 생활비와 사망보장 강화형 비교 정리
가족을 꾸리면서 가장 먼저 고민하게 되는 것이 사망보험금입니다. 하지만 단순히 사망 시에만 보험금이 나오는 구조를 아쉬워하는 분들도 많습니다. 오늘은 사망보장을 기본으로 가져가면서, 사망 전 암 진단을 받으면 10년간 매월 생활비를 지급하는 흥국생명의 독특한 종신보험 구조를 정리해 드립니다.
1. 해약환급금 구조에 따른 3가지 선택지
이 상품은 가입 시 해약환급금의 형태를 어떻게 설정하느냐에 따라 월 보험료가 크게 달라집니다. 본인의 자금 계획에 맞춰 선택하는 것이 중요합니다.
- 표준형(1형): 초기부터 환급금이 발생하며 보장 대비 보험료가 가장 높습니다.
- 해약환급금 일부지급형(3형): 표준형보다 환급금 규모는 작지만 보험료가 상대적으로 저렴해 실속 있는 선택지로 꼽힙니다.
- 해약환급금 미지급형(2형): 납입 기간 중 환급금이 0원인 대신 보험료가 가장 저렴합니다. 장기 유지에 자신 있는 분들에게 유리합니다.
2. 주계약 핵심 구조: 암 생활비와 사망보험금의 관계
이 상품은 사망보험금을 주계약으로 하되, 암 진단 시 사망보험금의 일부를 생활비로 선지급하는 구조입니다. 예전 CI보험의 장점을 현대적으로 해석한 형태라고 볼 수 있습니다.
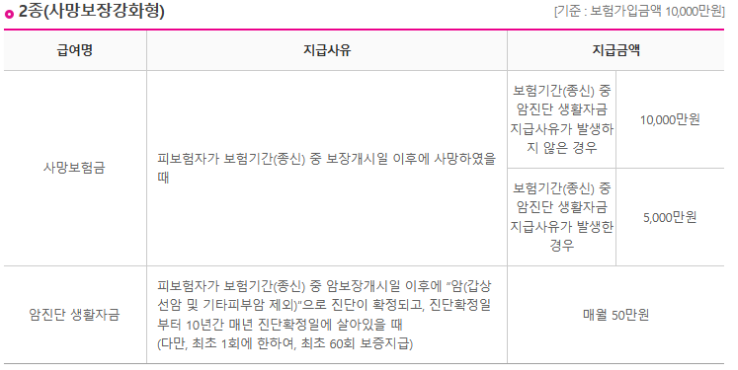
- 보장 연동: 암 진단을 받으면 사망보험금은 50%로 줄어드는 대신, 10년간 매월 생활비가 지급됩니다.
- 효율성: 사망보험과 암보험을 각각 따로 가입하는 것보다 보험료 효율을 높일 수 있으며, 암 진단 없이 사망할 경우 온전한 사망보험금을 수령하게 됩니다.
3. 암 정의와 중증 갑상선암 보장 포인트
생활비가 지급되는 암의 정의를 정확히 알아야 합니다. 일반적인 유사암(갑상선암, 제자리암 등)은 생활비 지급 대상에서 제외되지만, 별도의 특약으로 보완이 가능합니다.
특히 흥국생명은 치료가 까다로운 중증 갑상선암(수질암, 역형성암 등)을 따로 정의하여 보장금액을 크게 가져갈 수 있도록 설계했습니다. 일반적인 갑상선암보다 위험도가 높은 구간을 집중 보장한다는 점이 특징입니다.
4. 생활자금 집중형 vs 사망보장 강화형 차이점
본인이 사망보장에 무게를 둘지, 투병 중 생활비에 무게를 둘지에 따라 유형을 선택할 수 있습니다.
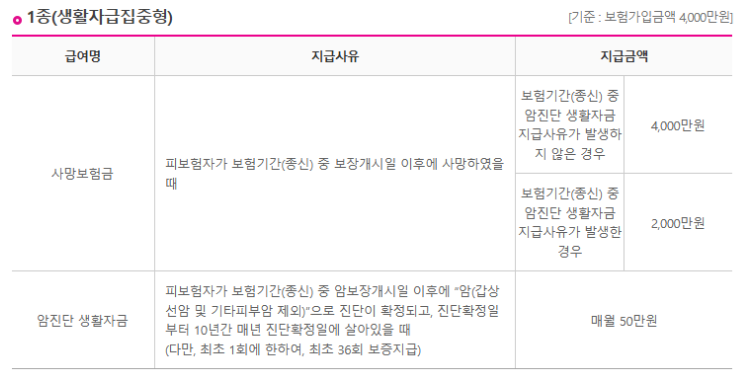
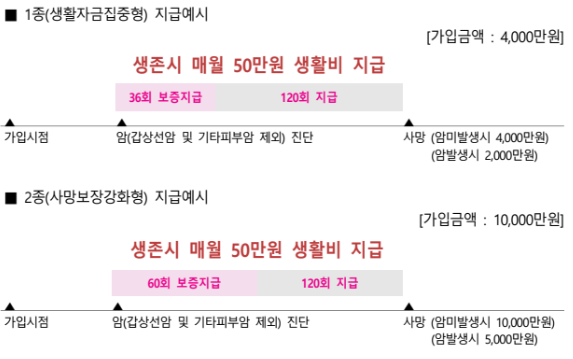
- 생활자금 집중형: 적은 사망보험금 가입금액으로도 상대적으로 많은 생활비를 설계할 수 있어 보험료 가성비가 좋습니다. 암 진단 후 조기 사망 시 36개월간 생활비를 보증 지급합니다.
- 사망보장 강화형: 사망보험금 규모를 크게 설정할 수 있으며, 암 진단 후 사망 시 생활비 보증 지급 기간이 60개월로 더 길어 유가족에게 더 큰 보탬이 됩니다.
5. 보험료 예시 및 가이드
50세 남성, 20년납, 일부지급형 기준으로 설계했을 때의 대략적인 흐름입니다.
- 생활자금 집중형: 사망 4,000만원 및 암생활비 50만원 설정 시 약 15만원대 수준입니다.
- 사망보장 강화형: 사망 1억원 및 암생활비 50만원 설정 시 약 38만원대 수준입니다.
결국 이 상품은 암과 사망을 하나의 라인으로 묶어 관리하고 싶은 분들에게 적합합니다. 각각 따로 가입할 때의 총 보험료와 이 상품의 통합 보험료를 비교해 본 뒤 결정하시는 것이 합리적입니다.
6. 결론: 암과 사망보장의 합리적인 동행
흥국생명 생활비 주는 종신보험 상품은 암이라는 큰 질병을 만났을 때 가계의 경제적 공백을 메워주는 생활비 기능이 핵심입니다. 가장의 부재라는 최악의 상황과 중증 질병이라는 위기 상황을 동시에 대비하고 싶은 분들이라면 충분히 검토해 볼 만한 대안입니다.