임플란트를 하면서 치조골이식술, 즉 뼈이식수술을 받았는데 오래된 보험에서 수술비를 받았다는 이야기를 들어보신 적이 있을 겁니다.
실제로 과거에 판매된 1~3종수술비 가운데는 치조골이식술이 수술분류표상 보험금 지급대상이 되는 경우가 있었습니다.
그래서 오래된 종신보험이나 건강보험을 가지고 있다면 임플란트 뼈이식 후 수술비 청구가 가능한지 한번 확인해볼 필요가 있습니다.
임플란트를 했다고 해서 무조건 수술비가 나오는 것은 아닙니다.
핵심은 내가 가입한 당시의 약관에서 임플란트에 수반하는 골이식수술을 제외하고 있는지입니다.
1~3종수술비라고 다 같은 보험은 아닙니다
여기서 많이 헷갈리는 부분이 있습니다.
보험 이름이 1종·2종·3종수술비라고 되어 있으면 모두 같은 기준으로 보장할 것처럼 보이는데요.
실제로는 가입시기와 보험회사에 따라 약관 내용이 조금씩 다릅니다.
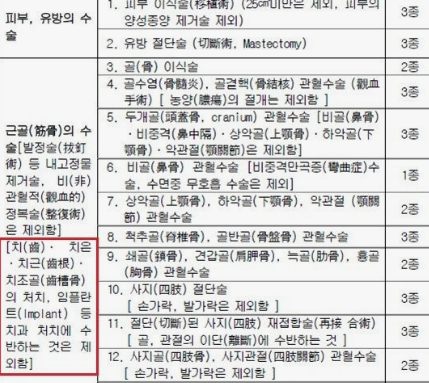
골이식수술 항목에
“임플란트 등 처치에 수반하는 것은 제외”
또는 이와 비슷한 치과치료 관련 면책문구가 있는지 확인해야 합니다.
이런 제외문구가 있다면 임플란트를 위해 시행한 치조골이식술은 수술비 지급대상에서 제외될 가능성이 높습니다.
반대로 오래된 약관에서 이런 제외문구가 없다면 치조골이식술이 수술분류표상 해당되는지를 추가로 확인해볼 수 있습니다.
옛날 보험에서 보험금이 나오는 이유
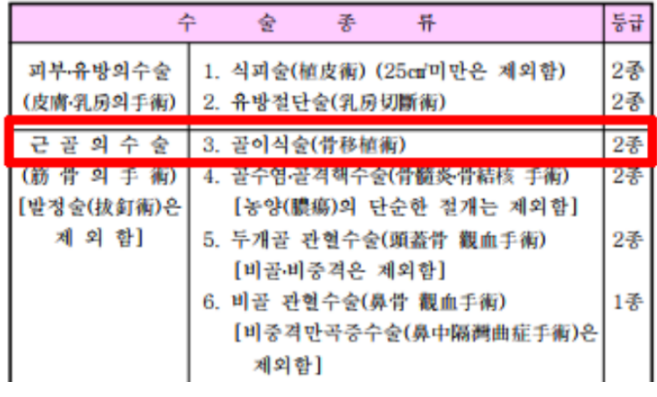
과거 생명보험의 수술특약은 수술 종류를 1종·2종·3종처럼 나누고 수술분류표에 따라 정액보험금을 지급하는 구조가 많았습니다.
이 가운데 일부 오래된 약관에서는 치조골이식술을 별도로 제외하지 않았기 때문에 골이식수술로 인정되어 2종수술비가 지급된 사례가 있습니다.
예전 약관
→ 골이식수술 규정은 있음
→ 임플란트 관련 제외문구가 없음
→ 지급 가능성 확인
변경된 약관
→ 골이식수술 규정은 있지만
→ 임플란트 등에 수반하는 처치 제외
→ 지급 제외 가능성
생명보험사별 가입시기, 어디까지 확인해볼까?
실무에서는 보험회사별로 치조골이식술 관련 약관이 변경된 시점을 대략적으로 정리해서 참고하기도 합니다.
| 생명보험사 | 참고 가입시점 |
|---|---|
| ING생명 · 메트라이프 · 푸르덴셜 | 2008년 3월 31일 이전 계약 확인 |
| 동부생명 | 2007년 3월 31일 이전 계약 확인 |
| 신한라이프 계열 | 2006년 3월 12일 이전 계약 확인 |
| 한화생명 | 2006년 2월 28일 이전 계약 확인 |
| 교보생명 | 2006년 2월 20일 이전 계약 확인 |
| 알리안츠 · 동양생명 · 미래에셋 · 하나생명 | 2006년 3월 31일 이전 계약 확인 |
| 삼성생명 | 2005년 3월 31일 이전 계약 확인 |
위 날짜는 보험금 지급을 확정하는 기준이 아닙니다.
같은 보험회사라도 상품별 약관 개정시점이 다를 수 있고, 계약일과 특약종류에 따라 내용이 달라질 수 있습니다.
따라서 위 날짜보다 이전에 가입했다고 해서 무조건 받을 수 있다고 판단하면 안 되고,
반대로 날짜가 조금 늦다고 해서 약관 확인 없이 바로 포기할 필요도 없습니다.
보험증권보다 약관을 먼저 확인해야 합니다
치조골이식술 보험금 청구 여부를 확인할 때 보험증권에 단순히 1~3종수술비라고 적혀 있는 것만으로는 부족합니다.
반드시 해당 계약의 수술분류표와 보상하지 않는 손해를 확인해야 합니다.
| 확인 항목 | 무엇을 봐야 할까? |
|---|---|
| 가입시기 | 오래된 1~3종수술비인지 확인 |
| 수술분류표 | 골이식수술이 몇 종에 해당하는지 확인 |
| 치과치료 면책 | 임플란트에 수반하는 골이식 제외문구 확인 |
| 실제 수술내용 | 단순 임플란트인지, 실제 치조골이식술을 함께 시행했는지 확인 |
특히 단순 임플란트 시술 자체와 치조골이식술을 함께 시행한 경우는 구분해서 봐야 합니다.
치조골이식술 보험금 청구 시 준비할 것
약관상 지급 가능성이 있다면 실제 치조골이식술을 받았다는 사실을 확인할 수 있는 서류가 중요합니다.
진단서 또는 수술확인서
치과 진료기록
수술명 확인서류
치조골이식술 시행 여부가 표시된 자료
보험금 청구서
보험회사에서 추가서류를 요구할 수 있기 때문에 청구 전 담당 보상부서에 필요서류를 한번 확인하는 것이 좋습니다.
특히 수술확인서에는 단순히 임플란트라고만 적혀 있기보다 치조골이식술을 실제 시행했다는 내용이 확인되는 것이 중요합니다.
치조골이식술 수술비 핵심정리
② 오래된 1~3종수술비에서는 치조골이식술이 수술비 지급대상이 되는 경우가 있습니다.
③ 가장 중요한 것은 임플란트 등에 수반하는 골이식수술 제외문구가 약관에 있는지입니다.
④ 보험사별 가입시기 표는 참고용으로 보는 것이 좋습니다.
⑤ 최종 보험금 지급 여부는 내 계약의 실제 약관과 수술내용으로 판단해야 합니다.
결국 치조골이식술 보험금은 “몇 년 이전 가입이면 무조건 된다”라고 단순하게 판단하기 어렵습니다.
가입시기는 어디까지나 약관을 찾아볼 수 있는 참고기준이고, 최종적으로는 내가 가입한 당시 수술분류표에 임플란트 관련 제외문구가 있는지를 확인하는 것이 가장 중요합니다.
오래된 종신보험이나 건강보험에 1~3종수술비가 남아 있다면 임플란트 뼈이식을 받기 전에 한번 약관을 확인해보는 것이 좋겠습니다.
※ 실제 보험금 지급 여부는 보험회사, 가입상품, 가입시기, 수술특약의 약관 및 실제 시행한 치조골이식술의 내용에 따라 달라질 수 있습니다.