KB손해보험 암 주요치료비 Plus 및 2대질병 주요치료비 선지급 제도 분석
보험금이 지급되는 방식에 획기적인 변화가 나타나고 있습니다. 과거에는 모든 치료를 마친 후 영수증을 제출해야 보험금을 받을 수 있었으나, 최근에는 치료가 예약된 시점에 보험금의 일부를 미리 받는 선지급 방식이 도입되었습니다. 특히 KB손해보험은 2025년 12월을 기점으로 주요치료비 계열 특약의 상당 부분을 선지급형으로 전환하여 소비자의 의료비 결제 부담을 크게 낮추고 있습니다.
1. 주요치료비 선지급 제도의 정의와 실용적 가치
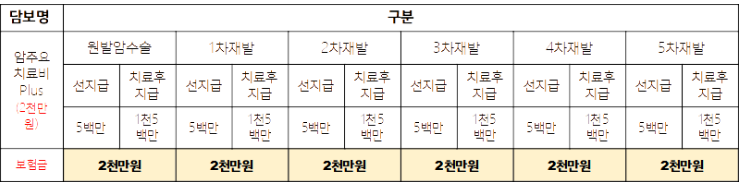
선지급이란 암 수술이나 항암 치료 등이 예약된 사실이 확인되면, 실제 치료가 완료되기 전에 예정된 보험금의 일부를 먼저 지급받는 구조를 말합니다.
- 체감 혜택: 수술 전 병원비 마련이나 간병인 고용 등 급격한 지출이 발생하는 시점에 자금을 확보할 수 있어 실질적인 생활비 보탬이 됩니다.
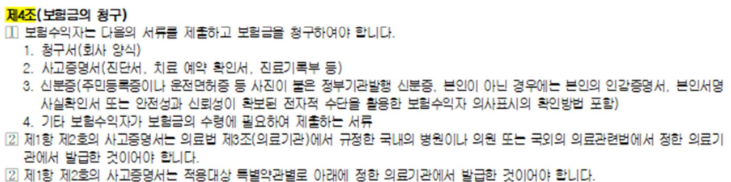
- 청구 서류: 병원에서 발급받는 수술예약서나 시술예약서 등 예약 사실을 증명할 수 있는 서류만으로도 간편하게 신청이 가능합니다.
2. 선지급 대상이 되는 주요치료비 특약 범위
모든 주요치료비 담보가 선지급 대상은 아닙니다. 핵심 포인트는 만기보장 조건이 붙은 특약이어야 한다는 점입니다.
- 암 관련 보장: 암(유사암제외) 주요치료비 Plus 및 유사암 주요치료비 Plus, 전이암II 주요치료비 Plus 등이 포함됩니다. 항암호르몬약물치료의 포함 여부에 따라 세부 유형이 나뉩니다.
- 2대질병 및 순환계 보장: 뇌혈관 및 허혈성심장질환을 포함하는 2대질병 주요치료비와 신특정순환계질환 주요치료비 담보가 대상입니다.
- 제외 대상: 초기 모델인 주요치료비 10년 보장형 특약은 선지급 대상에서 제외되므로 본인이 가입한 상품의 보장 기간을 반드시 확인해야 합니다.
3. 보험금 선지급 한도 및 정산 방식
선지급금은 가입한 금액 전체가 아닌 일정 비율과 한도 내에서 지급되며, 실제 치료 후 나머지를 정산하는 과정을 거칩니다.
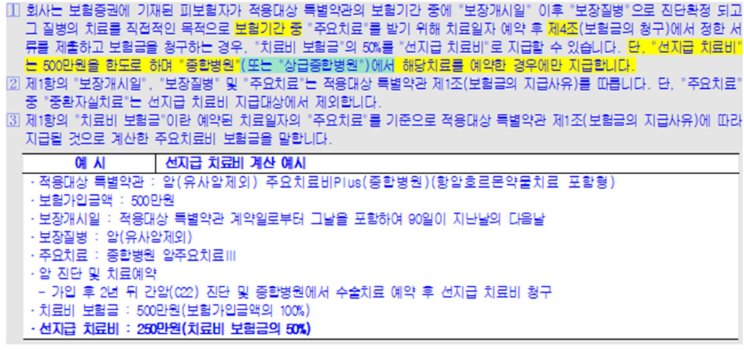
- 지급 한도: 가입금액의 50% 이내에서 지급하되, 최대 500만원을 한도로 설정합니다.
- 예시 분석: 암 주요치료비 3,000만원 가입자는 최대치인 500만원을 선지급받을 수 있고, 500만원 가입자는 50%인 250만원을 미리 받을 수 있습니다.
- 잔여 정산: 실제 치료가 종료된 후 영수증 등 상세 서류를 제출하면 선지급금을 제외한 나머지 50%의 보험금이 정산되어 지급됩니다.
4. 약관상 병원 급 제한 및 주의사항
선지급을 받기 위해서는 약관에 명시된 병원의 종류와 치료 예약 사실이 일치해야 합니다.
- 병원급 확인: 만기보장형 주요치료비는 대부분 종합병원 또는 상급종합병원 이상에서의 치료를 보장 조건으로 합니다. 상급종합병원 전용 특약의 경우 반드시 해당 병원급에서 예약이 이루어져야 합니다.
- 소급 적용: 이 제도는 2025년 11월 19일 이후 체결된 계약뿐만 아니라 해당 시점 이전에 체결된 만기보장형 보장에도 소급 적용되어 혜택의 폭이 넓습니다.
- 서류의 신뢰성: 보험사에서 치료 예약 사실을 객관적으로 확인할 수 있는 병원 발행 서류가 필수적입니다.

5. 결론: 고액 의료비 시대를 대비하는 스마트한 보장 활용
KB손해보험 암 주요치료비 Plus 선지급 제도는 암이나 뇌, 심장 질환처럼 고액의 치료비가 일시에 발생하는 상황에서 환자와 가족의 심리적, 경제적 안정을 돕는 혁신적인 서비스입니다.
치료가 시작되기도 전에 보험금을 확보할 수 있다는 점은 기존 실손보험이나 진단비 중심의 보장 체계를 보완하는 강력한 장점이 됩니다. 만약 주요치료비 담보를 고려하고 있다면 선지급 기능이 포함된 만기보장형 플랜인지 확인하여 위급 상황에서 보다 유연하게 대처하시기 바랍니다.