KB손해보험 치매통합치료비 보험 표적치매약물허가치료비 및 검사 지원비 상세 분석
치매 보험이라고 하면 보통 수천만 원의 진단비나 매달 지급되는 간병비를 떠올리기 마련입니다. 하지만 KB손해보험에서 2026년 새롭게 선보인 치매통합치료비 보험은 진단 자체보다는 치매 치료 과정에서 발생하는 실질적인 의료비와 약물 치료에 집중한 상품입니다. 일명 치통치라 불리는 이 보장이 기존 치매 보험의 사각지대를 어떻게 메워주는지 알아보겠습니다.
1. 표적치매약물허가치료비 치료 회차별 단계적 보상
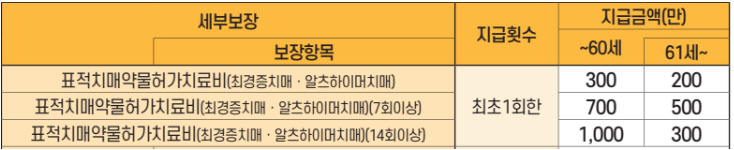
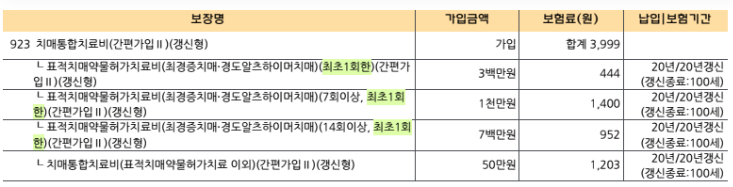
가장 눈에 띄는 보장은 표적치매약물허가치료비입니다. 최근 의학 기술의 발달로 치매 진행을 늦추는 표적 약물들이 등장하고 있는데, 이 특약은 치료 횟수에 따라 보상 금액이 늘어나는 구조를 가지고 있습니다.
- 최초 치료 시: 300만원 지급 (최초 1회 한)
- 7회 이상 치료 시: 1,000만원 지급 (최초 1회 한)
- 14회 이상 치료 시: 700만원 지급 (최초 1회 한)
만약 14회 이상 꾸준히 치료를 받는다면 합산하여 최대 2,000만원까지 보상이 가능합니다. 표적 치료는 단발성이 아닌 지속적인 투약이 중요하므로, 회차별로 보상하는 이 방식은 환자 가족의 경제적 부담을 덜어주는 데 효과적입니다.
2. 치매 치료 전반을 아우르는 7가지 부가 보장
표적 치료 외에도 실제 치매 환자들이 병원을 이용하며 겪는 다양한 비용을 꼼꼼하게 보장합니다.
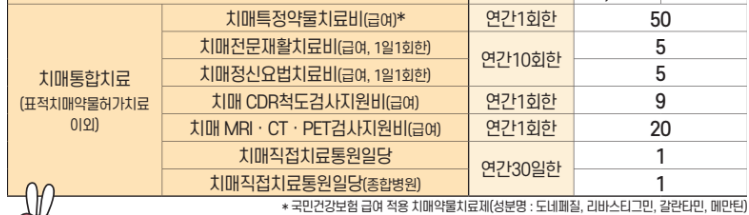
- 치매 특정 약물 치료비: 도네페질, 메만틴 등 급여 적용 약물 처방 시 연간 1회 지급 (50만원)
- 치매 검사 지원비: MRI, CT, PET 등 정밀 검사 시 연간 1회 지원 (20만원)
- 치매 CDR 척도 검사비: 진단을 위한 척도 검사 비용 지원 (9만원)
- 전문 재활 및 정신요법: 치매 전문 재활이나 정신요법 치료 시 연간 10회 한도 (회당 5만원)
- 치매 통원 일당: 일반 병원 및 종합병원 통원 시 각각 연간 30일 한도 (일당 1만원)
3. 보험료 부담은 낮고 보장 범위는 실속형
치매 진단비 보험은 보험료가 상당히 비싼 편이지만, 치매통합치료비 특약은 치료 행위에 집중하기 때문에 상대적으로 저렴합니다. 갱신형으로 가입 시 보통 5,000원 이하의 낮은 금액으로 설계가 가능하여, 기존에 가지고 있는 치매 보험에 치료비 보완 목적으로 추가하기에 매우 적합합니다.
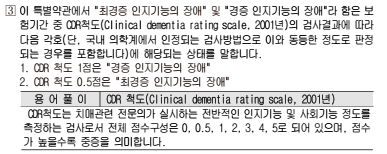
4. 약관상 보장 조건: CDR 0.5점부터 시작되는 보장
이 보험의 핵심은 초기 치매 단계부터 보장이 시작된다는 점입니다.
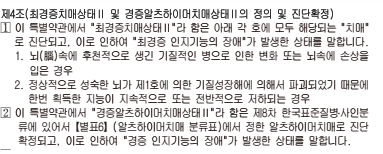
- 최경증 치매 상태: CDR 척도 0.5점에 해당하며 약관상 치매 진단을 받은 경우
- 경증 알츠하이머 치매 상태: CDR 척도 1점에 해당하며 알츠하이머로 진단받은 경우
표적치매약물허가치료비의 경우 아밀로이드 베타 적응증 상태 요건을 충족해야 하며, 보장 개시일은 계약일로부터 1년이 지난 다음 날부터 적용됩니다.
5. 가입 시 주의해야 할 포인트
모든 검사비와 치료비가 무조건 지급되는 것은 아니므로 다음 사항을 주의 깊게 보아야 합니다.
- CDR 척도 검사비 유의사항: 검사 결과 치매로 최종 진단 확정되지 않는다면 보험금이 지급되지 않습니다.
- 연간의 기준: 여기서 연간이란 달력상의 1년이 아니라 보험 계약일로부터 1년 단위를 의미합니다.
- 급여 항목 중심: 대부분의 검사비와 재활 치료비는 국민건강보험 급여 항목에 해당할 때 보상이 이루어집니다.
6. 결론: 초기 치매 대비를 위한 스마트한 선택
KB손해보험 치매통합치료비 보험은 큰돈이 나가는 진단비나 간병비도 중요하지만, 당장 매달 들어가는 약값과 병원 통원비, 정밀 검사비가 걱정되는 분들에게 매우 합리적인 대안입니다.
치매 초기 단계인 CDR 0.5점부터 실질적인 치료비를 보조받을 수 있다는 점에서, 부모님 보험을 보완하거나 본인의 노후를 저렴하게 준비하고 싶은 분들에게 강력히 추천드리는 구성입니다.