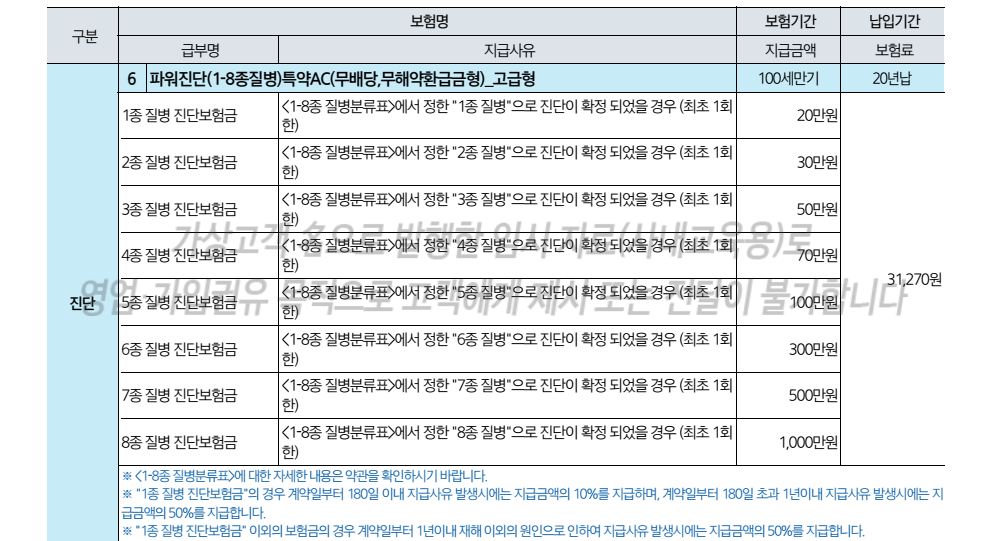
삼성생명에서 최근 조금 특이한 진단비가 나왔습니다. 바로 파워진단 1~8종질병입니다.
특정 질병 하나만 보장하는 진단비가 아니라 여러 질병을 1종부터 8종까지 나누고, 각 종에 해당하는 질병으로 진단받으면 정해진 진단비를 지급하는 구조입니다.
1종 → 20만원
2종 → 30만원
3종 → 50만원
4종 → 70만원
5종 → 100만원
6종 → 300만원
7종 → 500만원
8종 → 1,000만원
고혈압이나 고지혈증처럼 흔하게 접하는 질환부터 대상포진, 디스크, 부정맥, 간경변, 패혈증, 크론병, 류마티스관절염과 심부전까지 보장하는 질병의 범위가 상당히 넓습니다.
비갱신형으로 준비할 수 있다는 점도 눈에 띄지만, 실제 설계를 해보면 보험료는 저렴한 편은 아닙니다.
그래도 여러 질병에 대해 진단비를 폭넓게 준비하고 싶다면 한 번쯤 비교해볼 만한 구조입니다.
각 질병마다 따로 받는 보험은 아닙니다
파워진단 1~8종질병에서 가장 먼저 알아야 할 부분입니다.
질병이 많이 들어 있다고 해서 각 질병마다 진단비를 전부 따로 받는 구조는 아닙니다.
각 종별로 최초 1회만 지급됩니다.
고혈압
이상지질혈증
요로결석
수면장애
특정 정신질환
위·대장 양성신생물 등이 함께 들어 있습니다.
이 가운데 하나로 1종 진단비를 먼저 받았다면 이후 다른 1종 질병으로 진단받더라도 1종 진단비를 다시 받는 구조는 아닙니다.
반대로 1종 진단비를 받은 이후 별개의 2종 또는 3종 질병으로 진단받아 각 종의 지급조건을 충족한다면 해당 종의 진단비는 별도로 확인할 수 있습니다.
50개 가까운 질병을 각각 보장한다기보다 질병들을 8개의 바구니로 나누고 각 바구니에서 한 번씩 진단비를 받을 수 있는 구조라고 생각하면 이해하기 쉽습니다.
1종부터 4종까지 보장질병
| 종 | 주요 대상질병 | 보장금액 |
|---|---|---|
| 1종 |
위·십이지장·대장 양성신생물 특정 수면장애 특정 정신질환 이상지질혈증 고혈압 요로결석 |
20만원 |
| 2종 |
디스크질환 특정 귀어지럼증 및 돌발성난청 대상포진 특정 백내장 및 수정체질환 결핵 천식·천식지속상태 |
30만원 |
| 3종 |
원형탈모증 특정 안면마비 흉곽내기관 양성신생물 특정 하지정맥류 부정맥 특정 눈염증 특정 갑상선기능저하증 |
50만원 |
| 4종 |
일과성 뇌허혈발작 주요 폐질환 심장판막협착증 통풍 |
70만원 |
1~4종을 보면 비교적 흔하게 접할 수 있는 질환이 많이 들어 있습니다.
특히 고혈압, 고지혈증, 디스크, 대상포진, 부정맥, 통풍처럼 실제 진료현장에서 자주 접할 수 있는 질환들이 포함되어 있다는 점이 특징입니다.
1~4종 주요 질병코드
| 질병 | 질병코드 |
|---|---|
| 고혈압 | I10 |
| 이상지질혈증 | E78 |
| 요로결석 | N20, N21, N22 |
| 디스크질환 | M50, M51 |
| 대상포진 | B02 |
| 천식 | J45 |
| 원형탈모 | L63 |
| 부정맥 | I47, I48, I49 |
| 갑상선기능저하증 | E02, E03, E06.3 |
| 일과성 뇌허혈발작 | G45.0~G45.3, G45.8, G45.9 |
| 통풍 | M10 |
5종·6종은 100만원과 300만원
5종부터는 보장금액이 100만원으로 올라갑니다.
| 종 | 주요 대상질병 | 보장금액 |
|---|---|---|
| 5종 |
녹내장 편마비 욕창 특정 소화계질환 특정 기타 자가면역질환 골·관절연골 양성신생물 B·C형 간염 급성신우신염 약제내성결핵 특정 관절성척추염 |
100만원 |
| 6종 |
간경변 특정 망막질환 특정 호흡계질환 특정 천공 특정 중추신경계질환 |
300만원 |
녹내장 → H40, H42
편마비 → G81
욕창 → L89
B·C형 간염 → B16, B17.0, B17.1, B18.0~B18.2
급성신우신염 → N10
간경변 → K70.2, K70.3, K71.7, K74, K76.1
망막질환 → H33, H35.3, H35.7
특정 천공 → K22.3, K63.1, K82.2, K83.2
중추신경계질환 → G03, G04, G06, G08
7종은 500만원을 보장합니다
7종부터는 치료기간이 길어지거나 질환의 중증도가 높은 질병들이 많이 포함되어 있습니다.
| 대상질병 | 주요 질병코드 | 보장금액 |
|---|---|---|
| 주요 심장염증질환 | I30, I31, I32, I33, I38, I40, I41 | 500만원 |
| 패혈증 | A40, A41, R57.2 등 약관상 코드 | |
| 뇌·심장의 양성신생물 | D32, D33, D35.2~D35.4, D15.1 | |
| 다발경화증 | G35 | |
| 크론병 | K50 | |
| 궤양성대장염 | K51 | |
| 뇌전증 | G40, G41 |
크론병이나 궤양성대장염, 다발경화증과 같은 질환은 치료가 장기간 이어질 가능성이 있기 때문에 500만원이라는 비교적 높은 진단비가 설정되어 있습니다.
다만 역시 같은 7종 안에서는 최초 지급 이후 다른 7종 질환이 발생해도 다시 500만원을 받는 구조는 아닙니다.
8종은 최대 1,000만원
파워진단 1~8종질병에서 가장 높은 보장금액은 1,000만원입니다.
| 대상질병 | 질병코드 | 보장금액 |
|---|---|---|
| 특정 류마티스관절염 | M05, M06 | 1,000만원 |
| 특정 전신결합조직장애 | M30~M36 | 1,000만원 |
| 특정 심장질환 | I46.0, I50 | 1,000만원 |
| 심근병증 | I42, I43 | 1,000만원 |
예를 들어 심장질환이라고 해서 모든 심장질환이 8종에 해당하는 것이 아니라, 약관에서 정한 질병코드에 해당해야 합니다.
파워진단 1~8종질병, 어떤 점이 좋을까?
이 보험의 가장 큰 장점은 진단비의 범위가 상당히 넓다는 점입니다.
일반적으로 진단비라고 하면 암이나 뇌혈관질환, 심장질환처럼 큰 질병 위주로 생각하는 경우가 많은데요.
파워진단은 고혈압, 고지혈증, 대상포진, 디스크, 원형탈모, 통풍 같은 질환까지 포함하고 있습니다.
① 비교적 다양한 질병을 한 번에 준비 가능
② 비갱신형 선택 가능
③ 수술 여부가 아니라 진단기준을 충족하면 지급하는 진단비 구조
④ 중증질환은 최대 1,000만원까지 보장
반대로 단점도 분명합니다.
① 보험료 부담이 비교적 큼
② 질병별 각각 지급이 아니라 각 종별 최초 1회
③ 1종이나 2종처럼 보장금액이 작은 구간도 있음
④ 이미 비슷한 진단비가 많다면 보장이 중복될 수 있음
파워진단특약, 가입할 만할까?
파워진단 1~8종질병은 보장범위만 놓고 보면 상당히 넓습니다.
특히 기존 보험에 암·뇌·심장 진단비는 충분하지만 그 밖의 질환에 대한 진단비가 거의 없다면 관심을 가져볼 만합니다.
반대로 기본적인 암·뇌·심장 보장이 부족한 상태라면 파워진단부터 크게 가입하기보다는 기본 진단비를 먼저 확인하는 것이 우선이라고 생각합니다.
① 여러 질병을 1~8종으로 분류
② 보장금액은 20만원~1,000만원
③ 고혈압·고지혈증·디스크부터 패혈증·크론병·류마티스관절염까지 보장
④ 중요한 것은 질병별 1회가 아니라 종별 최초 1회
⑤ 비갱신형으로 준비 가능
⑥ 보장범위는 넓지만 보험료 대비 효율을 꼭 비교할 필요가 있음
예를 들어 1종에서 고혈압으로 진단비를 받았다면 이후 요로결석이나 이상지질혈증으로 진단받더라도 1종 진단비를 다시 받는 것은 아닙니다.
반면 이후 3종의 부정맥이나 7종의 크론병 등 다른 종의 지급사유가 발생한다면 그 종에 대한 보험금은 별도로 확인할 수 있습니다.
결국 이 보험을 볼 때는 질병이 몇 개 들어 있는가보다 각 종에 어떤 질병이 묶여 있고, 내가 이미 가지고 있는 진단비와 얼마나 겹치는가를 확인하는 것이 더 중요합니다.
※ 실제 보험금 지급 여부는 가입한 상품의 약관상 정의, 진단받은 질병코드와 지급조건에 따라 달라질 수 있습니다.