삼성생명에서 유병력자 보험을 알아볼 때 눈여겨볼 만한 진단비가 하나 있습니다.
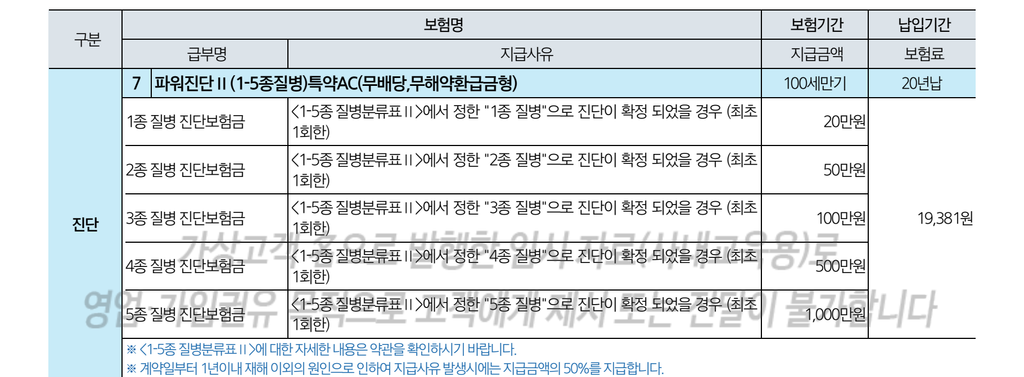
바로 파워진단Ⅱ 1~5종질병입니다.
여러 질병을 1종부터 5종까지 나누고, 각 종에 포함된 질병으로 진단받으면 정해진 진단비를 지급하는 구조인데요.
1종 → 20만원
2종 → 50만원
3종 → 100만원
4종 → 500만원
5종 → 1,000만원
디스크나 대상포진처럼 비교적 흔한 질환부터 부정맥, 폐질환, 패혈증, 크론병, 심부전, 심근병증까지 보장범위가 상당히 넓은 편입니다.
다만 실제 보험료는 나이와 성별, 가입금액, 건강상태 등에 따라 차이가 크고 저렴한 진단비라고 보기는 어렵습니다.
질병마다 각각 받는 보험은 아닙니다
파워진단Ⅱ를 볼 때 가장 먼저 알아야 할 부분입니다.
한 종 안에 여러 가지 질병이 들어 있지만, 각 질병마다 진단비를 반복해서 받는 구조는 아닙니다.
각 종별로 최초 1회에 한해 지급되는 구조입니다.
디스크질환
대상포진
천식
원형탈모증
등이 함께 들어 있습니다.
만약 디스크질환으로 1종 진단비 20만원을 먼저 받았다면,
이후 대상포진이나 원형탈모증으로 진단받더라도 1종 진단비가 또 지급되는 것은 아닙니다.
반면 이후 2종에 해당하는 부정맥이나 4종에 해당하는 크론병처럼 다른 종의 지급사유가 발생한다면 해당 종의 진단비는 별도로 확인할 수 있습니다.
질병마다 한 번씩 받는 보험 X
1종 · 2종 · 3종 · 4종 · 5종별로 각각 한 번씩 받을 수 있는 구조
1종 20만원 · 2종 50만원
| 종 | 대상질병 | 질병코드 | 보장금액 |
|---|---|---|---|
| 1종 | 디스크질환 | M50, M51 | 20만원 |
| 1종 | 대상포진 | B02 | 20만원 |
| 1종 | 천식·천식지속상태 | J45, J46 | 20만원 |
| 1종 | 원형탈모증 | L63 | 20만원 |
| 2종 | 부정맥 | I47, I48, I49 | 50만원 |
| 2종 | 주요 폐질환 | J43, J44, J47, J90~J94 | 50만원 |
| 2종 | 통풍 | M10 | 50만원 |
1종에는 디스크와 대상포진, 천식, 원형탈모처럼 비교적 익숙한 질환들이 들어 있습니다.
2종으로 올라가면 부정맥, 폐기종·만성폐쇄성폐질환·기흉 등의 주요 폐질환, 통풍이 포함됩니다.
3종은 100만원을 보장합니다
3종부터 보장금액이 100만원으로 올라갑니다.
특히 3종은 소화기질환과 호흡계질환의 범위가 넓은 것이 특징입니다.
| 구분 | 주요 대상질병 | 질병코드 |
|---|---|---|
| 욕창 | 욕창궤양 및 압박부위 | L89 |
| 특정 소화계질환Ⅰ | 특정 식도궤양 | K22.11 |
| 특정 소화계질환Ⅰ | 출혈·천공을 동반한 급성 위궤양 | K25.0~K25.2 |
| 특정 소화계질환Ⅰ | 출혈·천공을 동반한 급성 십이지장궤양 | K26.0~K26.2 |
| 특정 소화계질환Ⅰ | 특정 소화성궤양 | K27.0~K27.2 |
| 특정 소화계질환Ⅰ | 위공장궤양 | K28 |
| 특정 소화계질환Ⅱ | 방사선·독성 위장염 및 결장염 | K52.0, K52.1 |
| 특정 소화계질환Ⅱ | 천공·농양을 동반한 게실병 | K57.04, K57.24, K57.44, K57.84 |
| 특정 소화계질환Ⅱ | 충수질환 | K35~K38 |
| 특정 소화계질환Ⅱ | 복막질환 | K65, K66 |
| 특정 소화계질환Ⅱ | 장의 혈관장애 | K55 |
| 특정 호흡계질환 | 성인호흡곤란증후군·폐부종·간질성폐질환 등 | J80, J81, J82, J84 |
| 특정 호흡계질환 | 폐 및 종격의 농양·농흉 | J85, J86 |
위 질환들이 여러 개 나열되어 있지만 모두 3종이라는 하나의 그룹에 들어 있습니다.
따라서 3종에서는 약관상 지급조건을 충족한 첫 번째 질병에 대해 최초 1회 진단비를 받는 구조입니다.
4종은 500만원 보장
4종부터 보장금액이 크게 올라갑니다.
4종에 해당하면 500만원을 보장합니다.
| 대상질병 | 주요 질병코드 | 보장금액 |
|---|---|---|
| 주요 심장염증질환 | I30, I31, I32, I33, I38, I40, I41 | 500만원 |
| 패혈증 | A40, A41, R57.2 및 약관상 해당 코드 | 500만원 |
| 뇌·심장의 양성신생물 | D32, D33, D35.2~D35.4, D15.1 | 500만원 |
| 크론병 | K50 | 500만원 |
| 궤양성대장염 | K51 | 500만원 |
심장막염이나 심근염과 같은 심장 염증질환부터 패혈증, 뇌·심장의 양성종양, 크론병과 궤양성대장염까지 포함됩니다.
1~3종에 비해 치료기간이 길어지거나 의료비 부담이 커질 가능성이 있는 질환들이 많아지면서 진단금 역시 크게 높아집니다.
5종은 최대 1,000만원
파워진단Ⅱ 1~5종에서 가장 높은 보장금액은 1,000만원입니다.
| 대상질병 | 질병코드 | 보장금액 |
|---|---|---|
| 특정 심장질환 인공소생에 성공한 심장정지·심부전 |
I46.0, I50 | 1,000만원 |
| 심근병증 | I42, I43 | 1,000만원 |
5종은 약관에서 정한 I46.0, I50, I42, I43 등 해당 질병코드에 해당하는지를 확인해야 합니다.
예를 들어 협심증이나 일반적인 부정맥을 단순히 심장질환이라는 이유만으로 5종 1,000만원 보장이라고 볼 수는 없습니다.
파워진단 1~8종과는 무엇이 다를까?
앞서 삼성생명에는 파워진단 1~8종질병도 있다고 설명드렸는데요.
파워진단Ⅱ는 질병을 5개 그룹으로 다시 구성한 구조입니다.
| 구분 | 파워진단 1~8종 | 파워진단Ⅱ 1~5종 |
|---|---|---|
| 질병그룹 | 1~8종 | 1~5종 |
| 최저 진단비 | 20만원 | 20만원 |
| 최고 진단비 | 1,000만원 | 1,000만원 |
| 지급방식 | 종별 최초 1회 | 종별 최초 1회 |
| 특징 | 질병을 8개 그룹으로 세분화 | 질병을 5개 그룹으로 구성 |
두 보험은 이름이 상당히 비슷하지만 실제로 어떤 질병이 어느 종에 들어가는지가 다릅니다.
따라서 단순히 1~8종이 더 많으니까 좋다거나, 1~5종이 단순하니까 좋다고 판단하기보다는 가입 가능한 유형과 보험료, 내가 필요한 질병이 어느 종에 포함되는지를 비교해야 합니다.
파워진단Ⅱ 1~5종질병 한눈에 정리
| 종 | 대표 질환 | 보장금액 |
|---|---|---|
| 1종 | 디스크, 대상포진, 천식, 원형탈모 | 20만원 |
| 2종 | 부정맥, 주요 폐질환, 통풍 | 50만원 |
| 3종 | 욕창, 특정 소화계질환, 특정 호흡계질환 | 100만원 |
| 4종 | 심장염증질환, 패혈증, 뇌·심장 양성신생물, 크론병, 궤양성대장염 | 500만원 |
| 5종 | 특정 심장질환, 심근병증 | 1,000만원 |
① 질병을 1~5종으로 구분
② 진단비는 20만원 · 50만원 · 100만원 · 500만원 · 1,000만원
③ 디스크·대상포진부터 패혈증·크론병·심부전까지 폭넓게 구성
④ 가장 중요한 것은 질병별 최초 1회가 아니라 종별 최초 1회
⑤ 같은 종에서 한 번 보험금을 받으면 같은 종의 다른 질환은 추가 지급되지 않음
⑥ 보험료는 연령·성별·가입조건에 따라 차이가 크므로 보장범위와 보험료를 같이 비교하는 것이 중요
유병력자가 진단비를 넓히고 싶다면?
파워진단Ⅱ의 장점은 다양한 질환을 하나의 진단비로 묶어서 준비할 수 있다는 점입니다.
특히 건강상태 때문에 일반적인 건강보험에서 여러 진단비를 폭넓게 준비하기 어려운 경우라면 이런 형태의 진단비가 선택지가 될 수 있습니다.
다만 질병의 개수가 많다는 이유만으로 무조건 가입할 필요는 없습니다.
① 이미 가지고 있는 질병진단비와 얼마나 겹치는지
② 보험료 대비 실제 진단금이 충분한지
③ 관심 있는 질환이 몇 종에 들어가는지
④ 같은 종별 최초 1회 구조가 나에게 적합한지
⑤ 일반가입과 간편가입 중 실제 가입 가능한 조건은 무엇인지
예를 들어 대상포진과 디스크를 각각 중요하게 생각하더라도 둘 다 1종에 포함되어 있기 때문에 두 질병을 각각 20만원씩 받을 목적으로 가입하는 보험은 아닙니다.
반대로 1종에서 보험금을 받은 뒤 추후 4종 패혈증이나 크론병, 5종 심부전 등이 발생한다면 다른 종의 진단비는 별도로 확인할 수 있습니다.
결국 파워진단Ⅱ는 질병이 몇 개 들어 있는지보다 어떤 질병이 같은 종에 묶여 있고, 각 종에서 얼마를 받는지를 먼저 보는 것이 중요합니다.
※ 실제 가입 가능 여부와 보험료, 보험금 지급 여부는 가입한 상품유형, 가입금액, 건강상태 및 약관의 질병분류와 지급조건 등에 따라 달라질 수 있습니다.