농협생명의 종합병원 특정순환계질환 통합치료비를 살펴보겠습니다.
순환계질환이라고 하면 대표적으로 뇌졸중이나 심근경색, 협심증, 심부전 등 뇌와 심장·혈관에 관련된 질환을 생각할 수 있는데요.
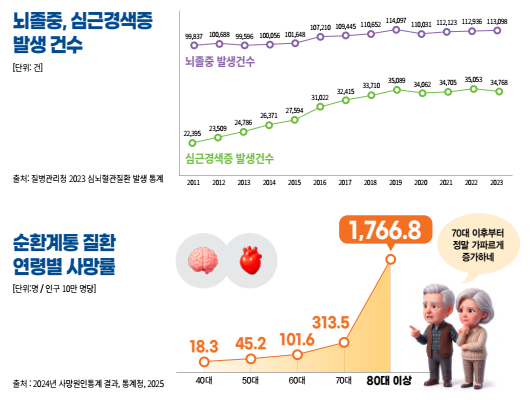
실제 발생 규모도 상당합니다.
뇌졸중 → 113,098건
심근경색증 → 34,768건
특히 순환계질환은 연령이 높아질수록 위험이 크게 증가하는 특징이 있습니다.
| 연령 | 순환계통질환 사망률 (인구 10만명당) |
|---|---|
| 40대 | 18.6명 |
| 50대 | 44.3명 |
| 60대 | 102.9명 |
| 70대 | 329.3명 |
| 80세 이상 | 1,790.2명 |
40대와 80대 이상을 비교하면 차이가 상당히 큰 것을 볼 수 있습니다.
그래서 뇌·심장질환은 단순히 진단비만 준비할 것이 아니라 진단 이후 실제 치료과정에 들어가는 비용까지 어떻게 보장할 것인지도 함께 살펴볼 필요가 있습니다.
종합병원 특정순환계질환 3~5종은 무엇을 보장할까?
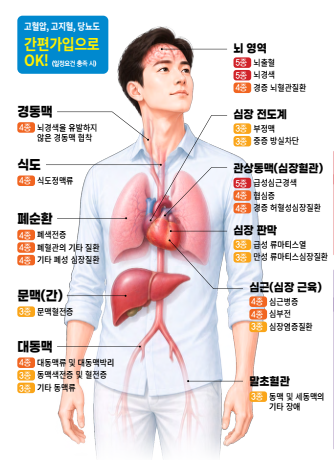
농협생명의 이 보험은 순환계질환을 하나로 묶어놓은 것이 아니라 3종·4종·5종으로 구분하고 있습니다.
| 구분 | 대표 질환 |
|---|---|
| 3종 | 심근경색, 급성심근경색, 심장정지, 심부전, 심장염증질환, 심장판막질환, 심근병증, 일부 부정맥 등 |
| 4종 | 뇌경색, 뇌출혈, 기타 뇌혈관질환, 동맥경화·동맥류 관련 질환, 폐색전증, 대동맥질환 등 |
| 5종 | 고혈압, 협심증, 일부 부정맥, 심장판막질환 등 |
순환계질환이라는 이름만 보고 모든 뇌·심장질환이 다 보장된다고 생각하면 안 됩니다.
실제 진단받은 질병코드가 약관의 3~5종 분류표에 포함되는지를 확인해야 합니다.
통합치료비라는 의미는 무엇일까?
이 보험의 특징은 진단만 받고 끝나는 진단비와는 조금 다릅니다.
약관에서 정한 특정순환계질환으로 치료를 받게 됐을 때 검사부터 수술·시술, 중증치료와 재활까지 치료과정별로 보험금을 지급하는 구조입니다.
검사
MRI · PET · CT
↓
수술·시술
혈전용해 · 혈전제거술 · 수술
↓
집중치료
중환자실 · CRRT · 인공호흡기 · 체외순환 등
↓
재활
특정순환계질환 재활치료
즉 뇌경색이나 심근경색으로 진단받았다고 한 번에 보험금을 지급하고 끝나는 방식이라기보다,
실제로 어떤 검사와 치료를 받았는지에 따라 보험금을 나누어 지급하는 형태라고 이해하면 쉽습니다.
1억원 가입 기준, 실제 치료비는 얼마나 받을까?
가입금액 1억원 기준으로 보면 치료항목별 보장금액의 차이가 상당히 큽니다.
| 치료 단계 | 보장 내용 | 보장금액 |
|---|---|---|
| 검사 | 급여 MRI 검사 | 5만원 |
| 검사 | 급여 PET 검사 | 10만원 |
| 검사 | 급여 CT 검사 | 10만원 |
| 수술·시술 | 혈전용해치료 | 3,000만원 |
| 수술·시술 | 급여 혈전제거술 | 3,000만원 |
| 수술·시술 | 수술 | 2,500만원 |
| 집중치료 | 급여 부분체외순환치료 | 2,000만원 |
| 집중치료 | 중환자실 치료 | 1,000만원 |
| 집중치료 | 지속적 신대체요법(CRRT) | 500만원 |
| 집중치료 | 인공호흡기치료 | 200만원 |
| 집중치료 | 저체온요법치료 | 100만원 |
| 재활 | 급여 특정순환계질환 재활치료 | 2만원 |
각 치료항목마다 지급금액이 따로 정해져 있고, 연간 지급횟수와 총 한도 등도 약관의 세부 지급조건을 확인해야 합니다.
혈전용해치료·혈전제거술 3,000만원
농협생명의 이 보험에서 개인적으로 가장 눈에 띄는 부분은 혈전용해치료와 혈전제거술입니다.
가입금액 1억원 기준으로 각각 3,000만원으로 설정되어 있기 때문인데요.
혈전용해치료 → 3,000만원
급여 혈전제거술 → 3,000만원
수술 → 2,500만원
부분체외순환치료 → 2,000만원
중환자실 치료 → 1,000만원
뇌경색처럼 혈전으로 혈관이 막힌 경우에는 상황에 따라 혈전용해치료나 혈전제거술이 시행될 수 있습니다.
따라서 단순한 검사비보다 실제로 큰 치료가 들어갔을 때 보장금액을 높게 설정한 구조라는 점이 특징입니다.
통합치료비라고 모든 치료를 크게 보장하는 것은 아닙니다
통합치료비라는 이름 때문에 검사부터 재활까지 모두 큰 금액을 받을 것처럼 생각할 수도 있는데요.
실제 금액을 보면 차이가 상당합니다.
| 영역 | 보장금액 특징 |
|---|---|
| 검사 | MRI·PET·CT는 수만원 수준 |
| 수술·혈전치료 | 2,500만~3,000만원으로 높은 편 |
| 중증치료 | 치료에 따라 100만~2,000만원 |
| 재활 | 1회 금액은 상대적으로 작음 |
즉 이 보험은 검사비를 크게 받기 위한 보험이라기보다 혈전치료, 수술, 중환자실이나 중증치료가 발생했을 때 큰 금액을 받을 수 있도록 설계된 구조에 가깝습니다.
보장금액이 큰 만큼 보험료도 확인해야 합니다
혈전용해치료나 혈전제거술을 3,000만원까지 준비할 수 있다는 것은 분명 눈에 띄는 장점입니다.
하지만 그만큼 보험료 부담 역시 함께 비교해야 합니다.
① 내가 이미 가지고 있는 뇌혈관·허혈성심장질환 진단비는 얼마인지
② 수술비나 혈전용해치료비가 기존 보험에 이미 있는지
③ 3~5종 중 실제 어느 질환까지 보장되는지
④ 종합병원이라는 의료기관 조건은 어떻게 적용되는지
⑤ 각 치료항목의 연간 지급횟수와 총 지급한도
⑥ 추가 보험료를 낼 만큼 필요한 보장인지
특히 이미 뇌·심장 진단비와 수술비를 충분히 준비했다면 큰 가입금액만 보고 추가하기보다는 기존 보험과 얼마나 겹치는지부터 확인하는 것이 좋습니다.